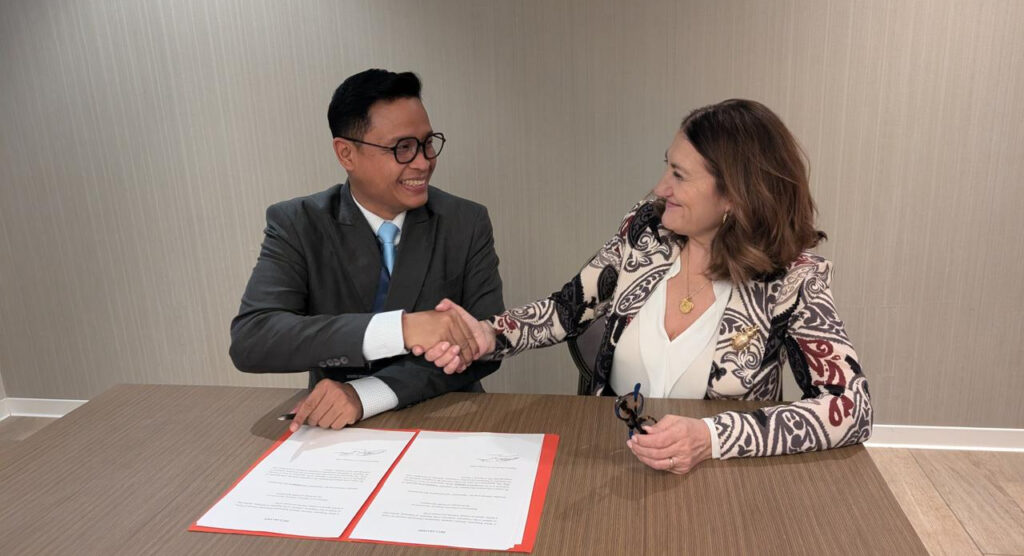
KOTOR, MONTENEGRO – Indonesia memperkuat kerja sama perpajakan internasional dengan menandatangani Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA). Kesepakatan ini membuka jalan bagi pertukaran informasi perpajakan secara otomatis antarnegara untuk mendukung penerapan Pajak Minimum Global (Global Minimum Tax/GMT).
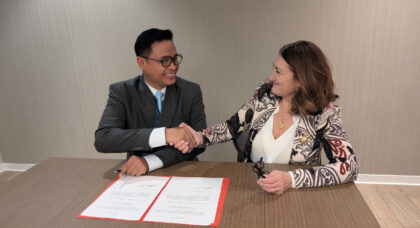
Direktur Jenderal Pajak, Bimo Wijayanto menandatangani deklarasi GIR MCAA dalam Competent Authorities Conference ke-13 yang berlangsung di Kotor, Montenegro, pada 27–29 Oktober 2026.
Berdasarkan daftar Organisation for Economic Co-operation and Development (OECD) per 1 Oktober 2026, Indonesia menjadi penandatangan ke-41 kesepakatan tersebut.
Keikutsertaan ini memberikan akses bagi Indonesia terhadap informasi perpajakan grup perusahaan multinasional yang dibutuhkan untuk mengawasi kepatuhan terhadap ketentuan Pajak Minimum Global.
Pertukaran informasi otomatis dijadwalkan mulai 2027. Namun, pelaksanaannya dengan masing-masing yurisdiksi mitra bergantung pada pemenuhan persyaratan dan aktivasi hubungan pertukaran.
Pertukaran Data Dukung Pajak Minimum Global
GIR merupakan laporan standar yang memuat informasi mengenai grup perusahaan multinasional serta penerapan ketentuan Global Anti-Base Erosion (GloBE) di setiap yurisdiksi tempat perusahaan tersebut beroperasi.
Informasi tersebut diperlukan untuk memastikan penghitungan dan pemenuhan Pajak Minimum Global bagi grup perusahaan multinasional dengan peredaran bruto konsolidasi tahunan sekurang-kurangnya 750 juta euro.
Melalui mekanisme pertukaran informasi otomatis atau Automatic Exchange of Information (AEOI), otoritas pajak dapat memperoleh informasi GIR yang relevan dari yurisdiksi mitra. Data tersebut menjadi salah satu instrumen untuk mendukung pengawasan kepatuhan dan penerapan Pajak Minimum Global di Indonesia.
Mekanisme ini juga memberikan kemudahan bagi wajib pajak. Melalui sistem pelaporan terpusat (central filing), grup perusahaan multinasional dapat menyampaikan GIR melalui satu yurisdiksi yang memenuhi persyaratan sehingga kebutuhan pelaporan berulang di berbagai negara dapat dikurangi.
Hubungan pertukaran informasi dengan setiap yurisdiksi akan aktif setelah otoritas berwenang memenuhi persyaratan notifikasi kepada Sekretariat Co-ordinating Body serta saling mencantumkan yurisdiksi mitra sebagai pengirim dan penerima informasi.
Seluruh informasi yang dipertukarkan wajib dijaga kerahasiaannya dan digunakan sesuai ketentuan Konvensi tentang Bantuan Administratif Bersama di Bidang Perpajakan (Convention on Mutual Administrative Assistance in Tax Matters/MAAC).
Penandatanganan GIR MCAA merupakan bagian dari komitmen Indonesia dalam memperkuat transparansi perpajakan internasional. Kesepakatan tersebut disusun berdasarkan Pasal 6 MAAC yang telah diratifikasi Indonesia dan menjadi instrumen pendukung penerapan ketentuan GloBE sebagaimana diatur dalam Peraturan Menteri Keuangan Nomor 136 Tahun 2024.
Indonesia Dorong Bantuan Penagihan Pajak Lintas Negara
Selain memperkuat pertukaran informasi, Indonesia juga mendorong perluasan kerja sama internasional dalam bantuan penagihan pajak lintas negara (cross-border assistance in recovery of tax claims).
Dalam konferensi yang sama, Direktur Jenderal Pajak menjadi pembicara utama pada sesi khusus yang membahas inisiatif tersebut.
Forum itu dimanfaatkan Indonesia untuk mendorong kolaborasi antarotoritas pajak dalam mengatasi tantangan penagihan kewajiban perpajakan yang melibatkan aset atau penanggung pajak di luar negeri.
Meningkatnya mobilitas modal dan aset lintas negara dinilai membutuhkan kerja sama yang lebih erat. Tanpa dukungan lintas yurisdiksi, penagihan kewajiban pajak dapat menghadapi kendala ketika aset atau pihak yang bertanggung jawab atas pembayaran pajak berada di luar wilayah kewenangan otoritas pajak.
Indonesia mengajak yurisdiksi mitra yang masih memiliki reservasi terhadap ketentuan bantuan penagihan pajak dalam MAAC untuk mempertimbangkan pencabutan reservasi atau memperluas kerja sama melalui kesepakatan bilateral.
Indonesia juga mendorong pemanfaatan Model Manual yang disusun oleh Global Forum sebagai acuan dalam membangun prosedur teknis kerja sama bantuan penagihan pajak lintas negara.
Komitmen tersebut antara lain diwujudkan melalui Peraturan Presiden Nomor 56 Tahun 2024 yang membatasi reservasi terhadap bantuan penagihan pajak pada jenis pajak tertentu, serta Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan yang mengatur bantuan penagihan pajak.
Diikuti 90 Yurisdiksi
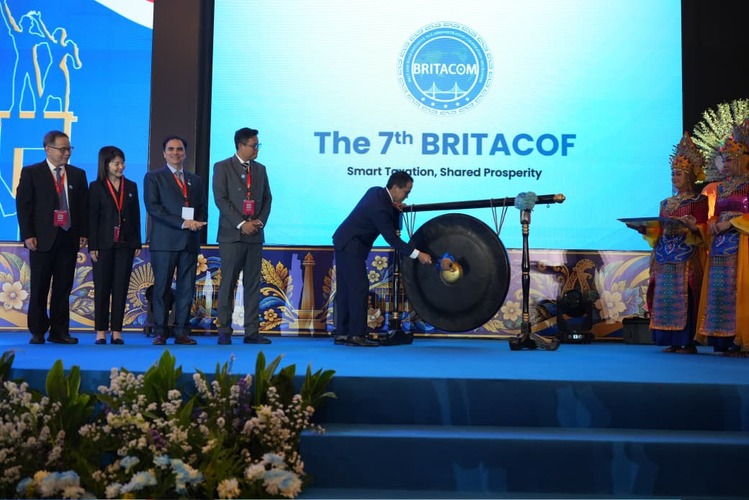
Competent Authorities Conference ke-13 diselenggarakan oleh Global Forum on Transparency and Exchange of Information for Tax Purposes bersama otoritas pajak Montenegro.
Konferensi selama tiga hari tersebut diikuti perwakilan dari 90 yurisdiksi di berbagai kawasan dunia, termasuk Inggris, Amerika Serikat, Prancis, Jepang, dan Korea.
Forum tahunan ini menjadi wadah bagi pejabat otoritas pajak untuk berbagi pengalaman, membahas tantangan pertukaran informasi lintas negara, serta mengidentifikasi praktik terbaik dalam kerja sama administrasi perpajakan internasional.
Salah satu pembahasan utama menekankan bahwa keberhasilan pertukaran informasi tidak cukup diukur dari jumlah data yang dipertukarkan. Pemanfaatan informasi dan dampak nyatanya bagi administrasi perpajakan juga menjadi ukuran penting.
Prinsip tersebut relevan bagi Indonesia dalam mengoptimalkan pemanfaatan data GIR untuk mendukung pengawasan kepatuhan Pajak Minimum Global.
Melalui pertukaran informasi dan bantuan administratif lintas negara, Indonesia berupaya memperkuat jejaring kerja sama dengan otoritas pajak dunia sekaligus mendorong sistem perpajakan internasional yang lebih transparan, adil, dan efektif dalam menghadapi praktik penghindaran serta pengelakan pajak. (*)
About The Author



Komentar